
Điệp bắt đầu tích góp từ năm ngoái, ban đầu 4-5 triệu đồng mỗi tháng, sau tăng lên 8-10 triệu đồng, tương đương một phần ba thu nhập. Cô tách khoản này ngay khi nhận lương để lập quỹ dài hạn cho tuổi già.
Ý định này hình thành sau lần Điệp làm tình nguyện viên tại một viện dưỡng lão ở TP HCM. Trái với hình dung về một nơi buồn tẻ, cô thấy người cao tuổi được chăm sóc sức khỏe, trò chuyện và tham gia các hoạt động phù hợp. Trải nghiệm đó khiến Điệp nghiêm túc nghĩ về cuộc sống khi không còn khả năng lao động.
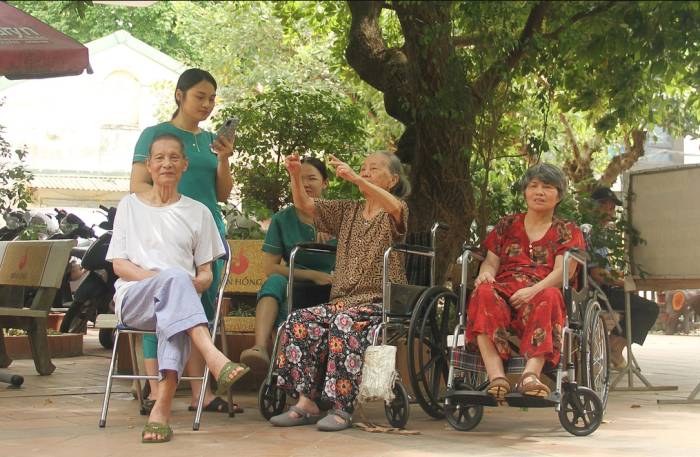
Người cao tuổi tại một viện dưỡng lão ở Hoàng Mai, Hà Nội tháng 9/2025. Ảnh: Phan Dương
Điệp và bạn trai chọn lối sống DINK (double income, no kids), tức cùng có thu nhập và chủ động không sinh con. Không trông chờ con cái chăm sóc khi về già, hai người thống nhất chuẩn bị sớm về tài chính, sức khỏe và nơi ở. "Tôi muốn khi lớn tuổi vẫn có thể chọn nơi sống và dịch vụ chăm sóc phù hợp, thay vì trở thành gánh nặng của người thân", Điệp nói.
Tiết kiệm đều đặn giúp Điệp điều chỉnh chi tiêu, hạn chế mua sắm và quan tâm hơn đến bảo hiểm, sức khỏe. Cô chưa chọn viện dưỡng lão cụ thể, song dự định tăng khoản tích lũy khi thu nhập cải thiện, đồng thời tìm hiểu chi phí và chất lượng các mô hình chăm sóc người cao tuổi.
Quốc Đạt, 30 tuổi, Phan Thiết, cũng tìm hiểu nhiều mô hình viện dưỡng lão để chuẩn bị cho tuổi già. Tại một số cơ sở, mức phí cơ bản đã hơn 10 triệu đồng mỗi tháng. Các dịch vụ hỗ trợ tắm rửa, gội đầu, đi lại hoặc chăm sóc người mất khả năng tự phục vụ đều làm tăng chi phí.
"Viện dưỡng lão không chỉ có tiền phòng và ăn uống. Sức khỏe càng giảm, nhu cầu hỗ trợ và chi phí càng tăng. Nếu không chuẩn bị từ trẻ, khoản này sẽ trở thành áp lực lớn", Đạt nói.
Từ những tính toán trên, Đạt trích một phần thu nhập hàng tháng vào quỹ dưỡng già. Anh ưu tiên cơ sở có nhân viên y tế thường trực, theo dõi sức khỏe định kỳ, xử trí tình huống bất thường và thuận tiện chuyển viện. Anh cũng lập quỹ riêng cho khám chữa bệnh, chăm sóc dự phòng và vaccine. Đạt dự tính tiêm vaccine zona thần kinh, virus hợp bào hô hấp (RSV) khi đến độ tuổi được khuyến cáo, đồng thời tiêm nhắc cúm.
Ngay từ sớm, nhiều người đã bắt đầu tính toán đến chi phí khi đến tuổi nghỉ hưu. Ảnh minh họa: Vecteezy
Ngày càng nhiều người trẻ xem viện dưỡng lão là một lựa chọn cho tuổi già, nhất là người sống độc thân, không sinh con hoặc không muốn phụ thuộc vào con cái. Chi phí tại đây gồm tiền ăn ở và các dịch vụ theo nhu cầu như vệ sinh cá nhân, đi lại, theo dõi sức khỏe, dùng thuốc, phục hồi chức năng hoặc chăm sóc khi mất khả năng tự chủ. Vì vậy, kế hoạch này đòi hỏi nguồn tài chính đủ lớn và lâu dài.
Theo Nghiên cứu Hoạch định và Tiến bộ năm 2023 của Northwestern Mutual, 65% Gen Z được khảo sát tin rằng họ sẽ sẵn sàng về tài chính khi nghỉ hưu, cao hơn Millennials, Boomers+ chưa nghỉ hưu và Gen X, lần lượt là 54%, 52% và 45%. Khảo sát hưu trí thường niên lần thứ 23 của Transamerica Institute cho thấy 66% lao động Gen Z tại Mỹ đã tiết kiệm cho tuổi nghỉ hưu, với độ tuổi bắt đầu trung vị là 19. Trong số người được hỏi, 78% cũng dành tiền cho chi phí chăm sóc sức khỏe.
Việt Nam bước vào giai đoạn già hóa dân số từ năm 2011 và thuộc nhóm quốc gia già hóa nhanh nhất thế giới. Điều tra dân số và nhà ở giữa kỳ năm 2024 ghi nhận khoảng 14,2 triệu người từ 60 tuổi trở lên, tăng 2,8 triệu so với năm 2019. Con số này dự kiến đạt gần 18 triệu vào năm 2030. UNFPA dự báo đến năm 2050, nhóm từ 60 tuổi trở lên sẽ chiếm hơn 25% dân số Việt Nam.
Nhu cầu viện dưỡng lão được dự báo tăng khi dân số già hóa, quy mô gia đình thu hẹp và nhiều người lựa chọn không kết hôn hoặc sinh con. Mô hình này dần được nhìn nhận là nơi cung cấp chỗ ở, hỗ trợ sinh hoạt, chăm sóc y tế và kết nối cộng đồng, thay vì chỉ dành cho người cao tuổi không có thân nhân chăm sóc.
Theo BS.CKI Nguyễn Tiến Đạo, Quản lý Y khoa Hệ thống Tiêm chủng VNVC, kế hoạch vào viện dưỡng lão cần tính cả quỹ y tế, bảo hiểm, khám định kỳ và phòng bệnh chủ động, bên cạnh chi phí ăn ở. Tuổi thọ trung bình của người Việt là 74,7, song số năm sống khỏe mạnh khoảng 65,4. Mỗi người cao tuổi sống chung với trung bình 2,7 bệnh mạn tính như tim mạch, đái tháo đường, bệnh xương khớp và suy giảm trí nhớ. Khảo sát của Transamerica Institute cho thấy 35% người lao động lo sức khỏe suy giảm đến mức cần chăm sóc dài hạn, còn 31% lo không đủ khả năng chi trả.
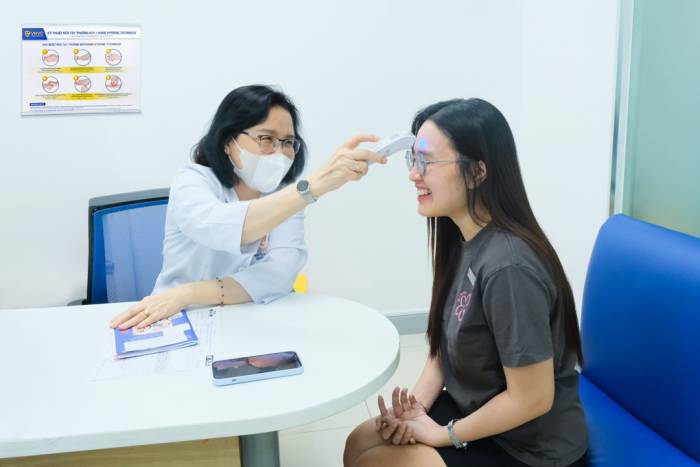
Người trẻ khám sàng lọc trước tiêm vaccine tại Hệ thống Tiêm chủng VNVC, chuẩn bị hành trang sức khỏe cho tương lai. Ảnh: Hoàng Dương
Qua tư vấn tại VNVC, BS Đạo nhận thấy nhiều người trẻ đã lên kế hoạch chăm sóc sức khỏe dài hạn. Ngoài tiêm các vaccine cần thiết ở hiện tại, họ tìm hiểu vaccine được khuyến cáo ở tuổi trung niên và cao tuổi như zona thần kinh, virus hợp bào hô hấp (RSV), phế cầu để dự trù chi phí.
Theo BS Đạo, các bệnh này có thể ảnh hưởng nghiêm trọng đến người lớn tuổi. Hệ miễn dịch suy giảm cùng bệnh nền làm tăng nguy cơ bệnh nặng, nhập viện, hồi phục kéo dài và giảm khả năng tự chăm sóc. Một số vaccine được chỉ định theo tuổi hoặc mức độ nguy cơ, vì vậy người dân nên tìm hiểu và tiêm đúng thời điểm khuyến cáo.
Bác sĩ khuyến cáo nên bảo vệ sức khỏe tuổi già từ sớm bằng cách tiêm đủ vaccine và tiêm nhắc theo từng giai đoạn. Mỗi người cũng cần ăn uống hợp lý, vận động thường xuyên, hạn chế thuốc lá, rượu bia và khám định kỳ để phát hiện, kiểm soát bệnh mạn tính. Những biện pháp này giúp giảm nguy cơ mất khả năng tự chủ và gánh nặng chăm sóc khi lớn tuổi.
Bình An