
Nội dung được các chuyên gia chia sẻ tại Vodcast "Di sản không chỉ là tài sản: Góc nhìn của chuyên gia pháp lý và tài chính" phát sóng trên VnExpress ngày 18/9. Chương trình với sự tham gia của TS. Phan Phương Nam, Phó trưởng khoa Luật Thương mại, trường Đại học Luật TP HCM cùng ông Phùng Bá Khang, Phó tổng giám đốc Khách hàng, Tiếp thị và Sản phẩm, Prudential Việt Nam.
Từ hai góc nhìn pháp lý và tài chính, các khách mời cho rằng di sản nên được nhìn rộng hơn những tài sản hữu hình được để lại. Phần vô hình này có thể gồm những cơ hội, kế hoạch, kiến thức, kinh nghiệm và những giá trị đã tích lũy trong cuộc sống... mà một thế hệ muốn gìn giữ.
Để những giá trị đó được trao truyền theo đúng mong muốn, theo TS. Phan Phương Nam, bước đầu tiên là phải xác định rõ ý nguyện và có cơ sở pháp lý phù hợp. Trong khi đó, ông Phùng Bá Khang cho rằng kế hoạch cũng cần tính đến khả năng tài chính, bởi tài sản chỉ phát huy giá trị khi có thể tiếp tục phục vụ những mục tiêu mà gia đình đặt ra.
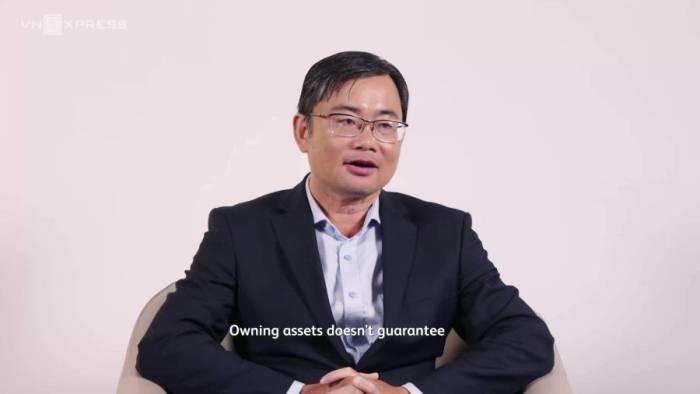
Vodcast "Di sản không chỉ là tài sản - góc nhìn của chuyên gia pháp lý và tài chính".
Theo TS. Phan Phương Nam, một quan niệm phổ biến là khi một người sở hữu tài sản và đã nói rõ mong muốn để lại cho con, cháu thì việc chuyển giao sau này sẽ diễn ra theo đúng ý định. Tuy nhiên, việc có tài sản không đồng nghĩa tài sản đó chắc chắn được chuyển cho đúng người mà chủ sở hữu mong muốn. Những lời nói trong gia đình, tại các cuộc gặp gỡ hay trước nhiều người làm chứng không mặc nhiên thay thế cho hình thức định đoạt được pháp luật công nhận.
Theo ông, nếu muốn tài sản được phân chia theo ý nguyện của mình, người sở hữu cần chuẩn bị công cụ pháp lý phù hợp. Trong đó, di chúc là phương thức quan trọng để thể hiện người thừa kế và phần tài sản được hưởng.
Việc lập di chúc cũng cần đáp ứng các điều kiện theo quy định pháp luật, từ năng lực của người lập, sự minh mẫn, sáng suốt đến hình thức của di chúc và các yêu cầu liên quan. Nếu ý nguyện không được thể hiện đúng quy định, việc phân chia di sản có thể phải thực hiện theo quy định pháp luật về thừa kế thay vì mong muốn ban đầu của người để lại tài sản.
Một điểm khác cần lưu ý là tính pháp lý của chính tài sản được định đoạt. Theo TS. Nam, những tài sản chưa rõ ràng về quyền sở hữu hoặc còn vướng mắc về giấy tờ có thể khiến quá trình chuyển giao gặp khó khăn.
Pháp luật cũng có những quy định bảo vệ quyền lợi của một số người thừa kế trong những trường hợp nhất định. Do đó, việc lập kế hoạch chuyển giao cần được đặt trong tổng thể các quy định pháp luật thay vì chỉ dựa trên mong muốn của người sở hữu.
Theo TS. Nam, bên cạnh việc chuẩn bị về mặt pháp lý, bảo hiểm có thể là một công cụ tài chính có thể hỗ trợ quá trình chuyển giao di sản. Khi rủi ro xảy ra, khoản chi trả bảo hiểm có thể tạo thêm nguồn tiền để gia đình thực hiện các nghĩa vụ tài chính, qua đó hạn chế việc phải sử dụng những tài sản dự kiến chuyển giao cho người thân. Đây cũng là cách giúp kế hoạch phân chia di sản có thêm nguồn lực để được thực hiện gần với ý nguyện của người để lại tài sản.
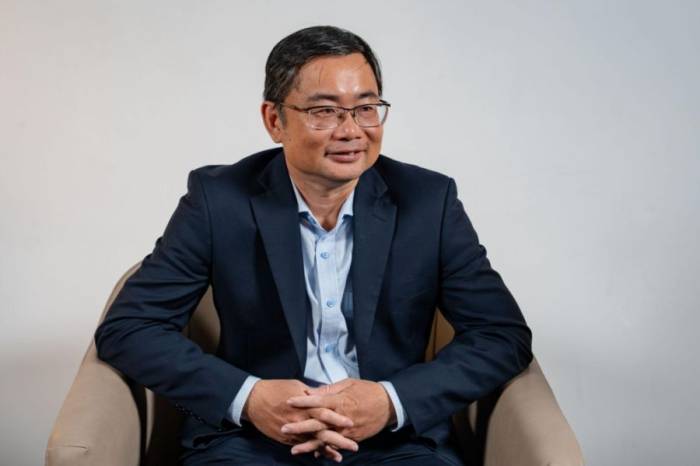
TS. Phan Phương Nam chia sẻ về những bước chuẩn bị khi chuyển giao tài sản cho thế hệ sau. Ảnh: Thành Nguyễn
Bổ sung cho quan điểm này, ông Khang cho rằng việc xác định "để lại gì" và "cho ai" cần đi cùng câu hỏi "nguồn lực có đủ để kế hoạch được thực hiện hay không". Ông nhìn hành trình tài chính của một gia đình qua ba bước: tạo dựng, bảo toàn và kết nối. Nếu tạo dựng là quá trình tích lũy, bảo toàn giúp gia đình có thêm khả năng chống chịu trước biến cố, thì kết nối là chuẩn bị để những giá trị đã tạo dựng được tiếp tục đến với thế hệ sau.
Ba bước nêu trên cũng thay đổi theo từng giai đoạn. Những năm đầu, nhiều người tập trung phát triển sự nghiệp, gia tăng thu nhập và tích lũy tài sản.
"Có tài sản chỉ mới là điểm bắt đầu", ông Khang nhận định. Bởi khi nền tảng đã vững hơn, mối quan tâm chuyển sang bảo vệ những gì đã tạo dựng và đảm bảo các kế hoạch dài hạn không bị gián đoạn.
Theo ông, một gia đình có thể đã dành nhiều năm chuẩn bị tài chính cho việc học của con, kế hoạch kinh doanh, chăm lo cha mẹ hoặc những mục tiêu dài hạn khác. Nhưng nếu nguồn thu nhập chính đột ngột gián đoạn, khoản tiền dành cho tương lai có thể phải sử dụng cho những nhu cầu trước mắt.
Những biến cố như bệnh tật, mất khả năng lao động hoặc thay đổi đột ngột về thu nhập có thể khiến kế hoạch tài chính ban đầu phải điều chỉnh. Vì vậy, bảo toàn tài chính không chỉ là giữ cho tài sản không suy giảm mà còn là bảo vệ khả năng thực hiện những mục tiêu mà tài sản đó đang phục vụ.
Từ góc nhìn này, kế hoạch trao truyền không chỉ đặt câu hỏi "để lại gì", mà còn cần tính đến "ai sẽ nhận", "khi nào cần" và "nguồn lực có đủ để kế hoạch được thực hiện hay không".
Ông Khang cho rằng một kế hoạch chuyển giao hiệu quả cần hướng đến ba yếu tố: đúng người, đúng thời điểm và đúng giá trị. Trong đó, các giải pháp bảo vệ tài chính có thể đóng vai trò bổ sung nguồn lực khi biến cố xảy ra, giúp những kế hoạch dành cho gia đình có thêm khả năng được duy trì.
Một trong những giải pháp bảo vệ tài chính mà Prudential cung cấp hiện nay có sản phẩm bảo hiểm liên kết chung PRU Bảo vệ tối đa 2.0. Đại diện doanh nghiệp, ông cho biết thông điệp "Tối đa bảo toàn, trao truyền di sản", hướng tới việc bổ sung lớp bảo vệ tài chính trong kế hoạch dài hạn của khách hàng. Điều quan trọng, bảo hiểm không thay thế cho kế hoạch tài chính, mà là một mảnh ghép trong quá trình chuẩn bị. Việc lựa chọn giải pháp nào, mức nguồn lực ra sao cần bắt đầu từ nhu cầu và mục tiêu của từng gia đình.
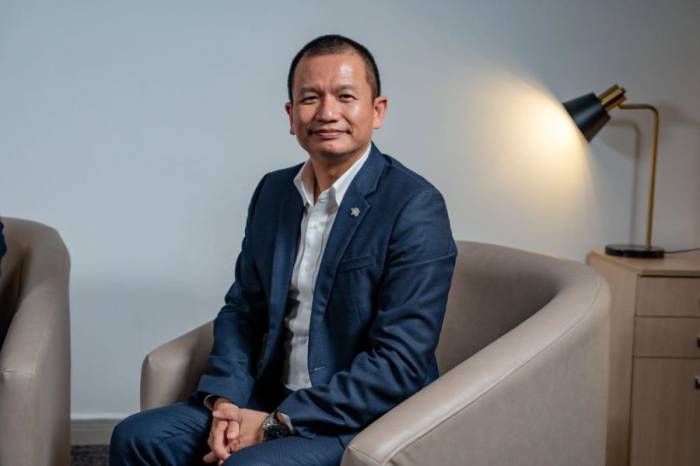
Ông Phùng Bá Khang nêu góc nhìn về tài chính trong hành trình "trao truyền di sản". Ảnh: Thành Nguyễn
Để lựa chọn, mỗi gia đình có thể tự rà soát ba vấn đề: ý nguyện đã đủ rõ chưa, cách sắp xếp pháp lý đã phù hợp chưa và nguồn lực tài chính có đủ để bảo vệ những kế hoạch quan trọng hay không. Kế hoạch này cũng không chỉ thực hiện một lần. Khi tài sản thay đổi, gia đình có thêm thành viên, con cái bước sang những giai đoạn mới hoặc mục tiêu cuộc sống thay đổi, việc chuẩn bị cũng cần được rà soát và điều chỉnh. Sự chủ động có thể giúp gia đình giảm phụ thuộc vào những điều không thể dự đoán.
"Không ai biết trước và lường được những biến cố trong tương lai, điều có thể làm là chuẩn bị kế hoạch", ông nói.
Nhìn từ hai góc độ, các chuyên gia cho rằng trao truyền di sản vì thế không chỉ là câu chuyện của thời điểm một người qua đời. Đó là một quá trình bắt đầu từ khi gia đình tạo dựng tài sản, hình thành những mục tiêu dài hạn và xác định những giá trị muốn tiếp nối.
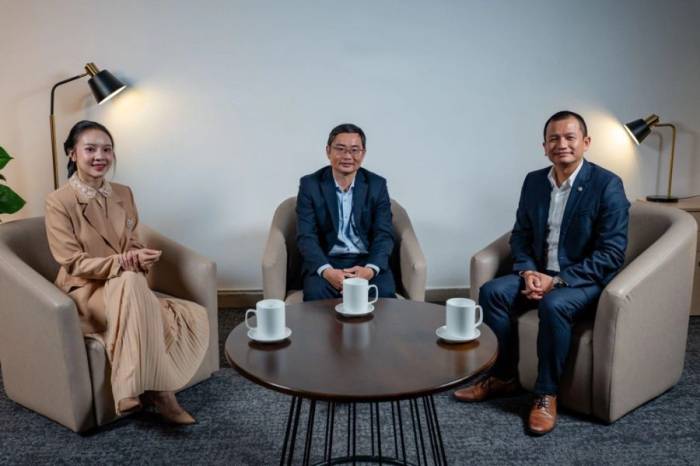
TS. Phan Phương Nam (giữa) cùng ông Phùng Bá Khang (phải) tại vodcast "Di sản không chỉ là tài sản - góc nhìn của chuyên gia pháp lý và tài chính". Ảnh: Thành Nguyễn
Khi ý nguyện được xác lập rõ, cơ sở pháp lý được chuẩn bị phù hợp và nguồn lực có khả năng ứng phó với biến cố, những giá trị được tích lũy qua nhiều năm sẽ có thêm cơ hội được trao lại theo cách mà gia đình mong muốn.
Thái Anh
Tìm hiểu thêm về các giải pháp bảo vệ tài chính của Prudential tại đây.